NEWS
Decreto Capitali (Dlgs 47/2026): le novità per il revisore legale e l’importanza dell’isa 570 che disciplina le sue responsabilità
Da Normattiva.it Il D.lgs. 47/2026, entrato in vigore il 29 aprile 2026, riforma principalmente la disciplina dei mercati dei capitali e delle società di capitali. Tra i suoi obiettivi figurano il coordinamento dei controlli societari, la riduzione delle duplicazioni e l’aggiornamento delle responsabilità. Non va quindi interpretato come una nuova norma che attribuisce indistintamente a …
codice della crisi: i chiarimenti dell’agenzia delle entrate su sovraindebitamento ed esdebitazione
Da Euroconferencenews.it La circolare n. 9/E del 21 ottobre 2026, Parte II, fornisce un quadro sistematico e operativo sulle procedure di sovraindebitamento e sull’esdebitazione disciplinate dal Codice della Crisi. Il documento traduce le modifiche normative, compreso il Correttivo-ter, in indicazioni rivolte agli Uffici e dedica particolare attenzione alla gestione dei crediti tributari, al voto dell’Amministrazione …
bilanci e sostenibilità: l’esma ha pubblicato i quattro principi regolatori
Da Paradigma.it Claim ESG e greenwashing sono al centro delle due nuove note tematiche pubblicate il 12 ottobre 2026 dall’European Securities and Markets Authority (ESMA), dedicate alle dichiarazioni sull’impatto positivo degli investimenti (impact claims) e sulla transizione climatica (climate transition claims). Con i documenti ESMA36-429234738-3593 e ESMA36-460898240-641, l’Autorità europea richiama l’attenzione degli operatori finanziari sulla …
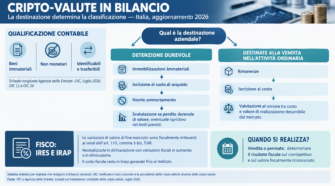
criptovalute: i trattamenti contabile e fiscale da applicare in bilancio
Da Euroconferencenews.it Con il Provvedimento del Direttore dell’Agenzia delle Entrate n. 200904/2026, è stata approvata, tra le specifiche istruzioni per la mappatura dei rischi fiscali derivanti dai principi contabili, la scheda dedicata al trattamento contabile delle cripto-valute, elaborata dal tavolo tecnico composto da rappresentanti dell’Agenzia e dell’Organismo Italiano di Contabilità. In assenza di una disciplina …